針對新聞中提及的「約300萬元債務」與「投資失利」情形,我們從法律實務的角度進行以下評析:
先說結論:300萬元並非法律上無法處理的數字
依據《消費者債務清理條例》,只要是五年內未從事營業活動(或每月營業額在20萬元以下的小規模營業)的自然人,在面臨「不能清償債務或有不能清償之虞」時,都有機會適用消債程序。只要無擔保及無優先權的本金與利息總額未超過 1,200 萬元,便能依法評估聲請「更生」。新聞案件中的300萬元,無論是信貸或一般借款,在額度上皆符合更生的評估門檻。
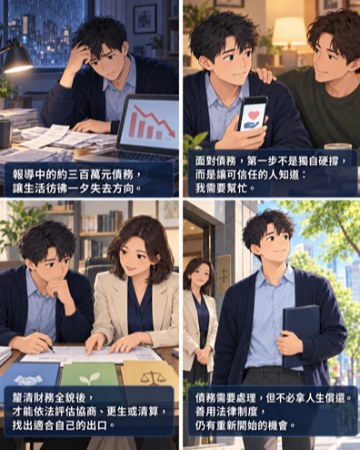
一、 債務處理的第一步:前置協商或前置調解
面對金融機構的債務,在向法院聲請更生或清算前,法律規定必須先向最大債權銀行申請「前置協商」,或向法院/鄉鎮市調解委員會聲請「債務清理調解」。這項程序的重點在於把所有債務統整,依據債務人真實的扣薪與生活狀況(即收入扣除必要生活費與法定扶養費),重新協調出一個合理的還款期數、利率與月付金。若協商不成立,才能繼續向法院推進更生或清算程序。
二、 有固定工作與薪資,為何優先評估「更生」?
對於擁有穩定收入(如警員、公務員、一般上班族)的人來說,法院審查的重點在於其「持續履約的能力」。「更生」制度並非要求一次還清,而是由法院裁定一份通常為期6年(特殊情況可達8年)的分期清償方案。只要債務人按時繳款至方案期滿,剩餘未清償的債務原則上將視為消滅(免責)。因此,擁有穩定工作不但不是壞事,反而能成為法院認可更生方案的重要基礎。
三、 借款投資失利,還能聲請更生或清算嗎?
許多人誤以為「投資」產生的債務就絕對無法處理,這是錯誤的法律迷思。《消費者債務清理條例》並未將投資借款全面排除。不過需要特別注意的是「清算後的免責審查」:若債務人在聲請清算前兩年內,因奢侈消費、賭博或其他投機行為(如高風險投資)所負債務超過無擔保債務總額的一半,且是導致清算的主因,法院確實可能依法裁定「不免責」。因此,資金流向、交易紀錄與借款時間點,將是律師與法院在評估時的關鍵證據。
四、 當債務開始失控,請先做這 6 件事
停止借新還舊與加碼投資:
避免新債務讓法律關係更複雜。
完整盤點債務清單:
列出債權人、本金、利息、有無擔保及訴訟狀態。
申請聯徵資料:
以官方信用報告核對債權,勿僅憑催收電話判斷。
保存財產與收支紀錄:
完整保留薪資轉帳、報稅單、保單及近兩年的投資明細。
切勿私下脫產或偏頗清償:
隱匿財產將嚴重影響日後更生認可或清算免責的判定,甚至衍生刑責。
同步尋求專業協助:
讓專業律師協助處理程序問題,讓心理諮商接住情緒壓力。
Q&A
Q1:欠銀行300萬元,可以聲請更生嗎?
A:可以評估。只要無擔保債務總額未逾1,200萬元,在完成前置協商或調解不成立後,且具備持續還款能力,即可向法院聲請更生。
Q2:借信貸投資失利,清算是不是就不能免責?
A:不一定。法院會具體審查投資行為發生的時間點、債務比例及因果關係。若情節輕微,法院仍有裁量免責的空間,不能一概而論。
Q3:提出聲請後,每個月的強制扣薪會立刻停止嗎?
A:遞出聲請狀並不會「自動」停止扣薪。債務人需向法院聲請「保全處分」;待法院正式裁定開始更生後,無擔保債權的強制執行程序原則上才依法不得繼續。
#更多文章請搜尋《天秤座法律網》
#加LINE或致電了解免費諮詢
#台中地區不定期&現場免費法律諮詢
#天秤座法律事務所為您服務
#台中律師