月息1.5%為何仍被判重利?解析新北地院115年度金訴字第679號判決,說明重利罪要件、年利率16%上限、預扣利息、仲介費與違約金,並整理蒐證及強制執行救濟重點。
許多民眾在急需資金時,常會透過民間管道進行借款,而借款契約上往往寫著看似合理的「低月息」,但實際拿到手的借款金額,卻已經先被扣除了大筆的預扣利息、仲介費與代書費。一旦逾期,借款人還可能面臨鉅額的違約金與催款手續費。這樣的收費模式,在法律上是否已經觸犯了重利罪?判斷的關鍵在於借款人的實際處境、真正取得的本金數額,以及貸方最終收取的整體利益是否顯不相當。本文解析「臺灣新北地方法院115年度金訴字第679號」刑事判決,帶您一次看懂重利罪的構成要件、民刑事差異與自保策略。
Q1:什麼是重利罪?一定要有暴力討債才成立嗎?
重利罪的成立,並不以行為人採取暴力、恐嚇或脅迫等非法催收手段為必要條件。 依據我國《刑法》第344條第1項規定,只要行為人乘他人急迫、輕率、無經驗或難以求助之處境,貸以金錢或其他物品,並取得與原本顯不相當之重利者,即可構成重利罪。法院在審理此類案件時,核心審查重點在於:貸放方是否利用了借款人上述的特定弱勢處境?是否實際取得了利益?以及該利益在客觀的商業經濟衡量下,是否達到了「顯不相當」的程度。
如果借款人單純只抱怨約定利息很高,在法律上仍須提出具體事證來證明對方確實符合上述法定要件。本罪之法定刑為三年以下有期徒刑、拘役或科或併科三十萬元以下罰金。
Q2:約定年利率超過16%,就一定會被判重利罪嗎?
不一定,民事上的利率上限與刑事上的犯罪要件,在法律上屬於兩個完全不同的層次。 依據《民法》第205條之規定,約定利率超過週年百分之十六者,超過部分之約定無效。然而,在刑事法庭上,要將出借人論以重利罪,除了利率客觀偏高之外,還必須嚴格證明貸方確實利用了借款人的急迫、輕率或無經驗等處境,並且實際取得了顯不相當的重利。
因此,約定年利率超過16%並不代表必然構成刑事犯罪;反之,利率若是低於某個特定數字,也不是免除刑事責任的絕對保證。實務上,法院會綜合考量借款的本金數額、借款期間長短、全部收費項目,以及當時當地的交易與經濟狀況來進行全盤判斷,不能單純只用單一百分比的數字來直接定案。
Q3:借貸契約約定「月息1.5%」,為何法院仍認定構成重利?
從「臺灣新北地方法院115年度金訴字第679號判決」的案例中,可以清楚看到隱藏在低月息背後的法律陷阱。
該案的借款人因為遭遇假檢警詐騙,急需籌措資金以避免名下財產遭到查封,因此經由仲介居間安排,以其名下的房地設定抵押來進行借款。根據判決書記載,該筆借貸名義上的借款金額為500萬元,且約定月息僅為1.5%。
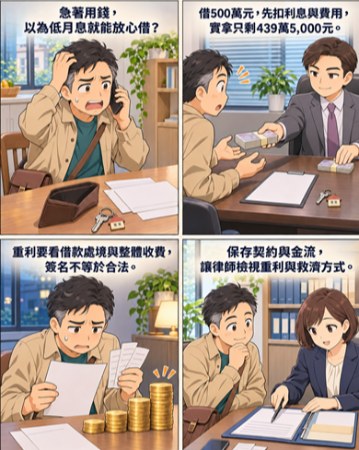
然而,在實際撥款時,出借人先預扣了三個月的利息共22萬5,000元,並扣除了代書費3萬元,以及給予仲介的手續費35萬元。經過層層扣除,借款人最終實際取得的撥款金額僅有439萬5,000元。此外,雙方契約還約定了極度嚴苛的懲罰性違約金(依尚欠本金每萬元每日10元計算)與每日100元的催款手續費。
法院依據其採用的嚴格計算方式,將上述所有預扣費用與相關負擔綜合折算後,認定該借款的實質年利率高達76.59%。此一異於尋常借貸之高利率,與一般民間放款月息2至3分相較差距過於懸殊,因而被法院認定為「取得與原本顯不相當之重利」。但須特別注意,76.59%是該特定案件判決綜合各項變數的核算結果,並不能當成所有借貸案件的通用公式。
Q4:預扣利息、手續費、仲介費與代書費,在法律上應如何計算本金?
許多借款人誤以為,借據或本票上寫了多少金額,法律上的本金就是多少,這是極大的誤解。事實上,不能僅因借據寫了該數額,就把該金額全部當成本金。
本案法院援引了最高法院104年度台上字第1278號等民事判決見解明確指出:消費借貸屬於要物契約,出借人若自借款金額中預扣利息,該部分既然未實際交付給借款人,自不能成立消費借貸,因此應以「實際交付」的金額作為判斷借款利率的基準。名義上借了500萬元,但在扣除預收利息及各項費用後,實際只交付了439萬5,000元,法院即以此金額作為真實本金,進而檢視後續的利益是否過高。
另外,依據《刑法》第344條第2項明文規定,重利涵蓋了手續費、保管費、違約金及其他與借貸相關之費用。本案法院便將代書費與仲介費一併納入重利的評價範圍內,防堵出借人巧立名目規避法律規範。法院也強調,貸方在交款時預扣利息並使仲介取得手續費的當下,重利犯罪即已成立,不能以多年後才經由強制執行收回款項來重新平均收益,藉此否定先前的犯罪事實。
Q5:借款人明明是「自願簽字同意」條件,還能主張對方犯重利罪嗎?
可以的,簽名同意並不會使違法的高額收費當然合法化。
重利罪的核心要件,在於出借人是否「乘他人急迫、輕率、無經驗或難以求助之處境」。本案中,借款人遭詐騙集團成員假冒「市刑大的吳隊長」,威脅將查封其財產,並指示其去借款500萬元存入戶頭以避免查封。
借款人在此極度恐慌與急迫的情境下,雖然在借款契約與資金用途切結書上簽了字,且現場因地政事務所燈光昏暗並未仔細看清合約內容與細節,但這正凸顯了其亟需填補資金缺口的「急迫且弱勢」處境。法院綜合考量其需款孔急、短期內完成借貸與抵押設定手續,以及被迫接受苛刻收費條件等情節,認定貸方確實利用了其急迫處境。
這屬於個案判斷,不能直接推論所有民間借款人都屬於急迫狀態。因此,借款人仍應具體保存並提出借款當時的資金缺口證明、催款通知、醫療支出紀錄或相關對話紀錄,以真實還原當時的急迫狀態。
Q6:只是幫忙介紹借款的「仲介」,也可能被判刑嗎?
可能,判斷的關鍵在於仲介與出借人之間有無共同犯罪的意思聯絡與行為分工。
在本案中,仲介獲悉借款人有資金需求後,便將其轉介給金主辦理貸款事宜。仲介在此過程中負責轉介與安排借貸,並從中獲取了高達35萬元的手續費(仲介費)。
法院認定,該仲介與出借人之間,具有乘他人急迫處境貸以金錢並取得重利的犯意聯絡與行為分擔,因此論以共同正犯。最終,仲介被判處有期徒刑一年四月,出借人被判處有期徒刑一年八月,並依法宣告沒收未扣案的犯罪所得。這提醒了業界人士,單純介紹雙方認識雖不必然有罪,但若明知借款人的弱勢處境,仍參與收費條件安排並共同取得不法重利,即面臨極高的刑事風險。
Q7:借款人是被詐騙集團騙才借錢,金主就一定是詐欺共犯嗎?
不一定,重利罪與詐欺罪、洗錢罪的構成要件截然不同,必須分別提出嚴格的證據證明。
本案雖然法院認定出借人與仲介確實構成重利罪,但在檢察官起訴的詐欺與洗錢部分,法院則認為現有證據不足,不另為無罪之諭知。理由在於,借款人當時向仲介及金主表示借款用途是為了跟朋友「投資」,且親自簽署了保證未遭詐騙的「資金用途切結書」。
法院認為,既有證據無法證明金主與仲介明知借款人是受到假檢警詐騙,也無法證明他們與詐騙集團成員之間有共同犯意或行為分工。借款資金最後雖然被轉出並流入詐騙集團手中,但不能單憑這點,就認定所有借貸參與者都是詐欺集團的共犯。提出告訴時,應清楚區分高額收費、利用急迫處境,以及與詐騙集團聯繫等不同事實。
Q8:若對方涉及重利,原本借的本金與已付的利息就都不用還了嗎?
不能直接認定全部的債務都會憑空消失。
在民事責任的處理上,仍應分別確認實際交付的本金、合法有效的利息、已經償還的款項,以及所有額外收取的費用。如前所述,超過《民法》第205條上限(年利率16%)的利息約定在法律上是無效的;而如果雙方約定的違約金過高,借款人也可以依據《民法》第252條請求法院酌減至合理範圍。
至於借款人已經支付的款項是否能夠抵充本金或請求返還,必須仔細核對付款期間、法律依據與詳細的計算明細。此外,刑事判決雖然會宣告沒收出借人的犯罪所得,但這並不等於借款人已經自動取得了退款,雙方的民事債權債務關係仍需另行結算與處理。
Q9:用恐嚇、侵入住宅等方式催討高利,責任會更重嗎?
是的,可能構成「加重重利罪」。
依據《刑法》第344條之1規定,如果行為人以強暴、恐嚇、侵入住宅、監控等使人畏懼的方法來取得重利,將面臨更嚴重的刑責,處六月以上五年以下有期徒刑,得併科五十萬元以下罰金;且未遂犯也會受到處罰。是否涉及加重重利罪或其他犯罪,仍須釐清催收的具體內容、借貸條件及實際的催討行為,借款人應盡可能保留訊息、錄音及現場影像,提供警方作為調查證據。
Q10:遇到疑似重利陷阱或房屋面臨查封拍賣,該如何蒐證與自保?
面臨重利與強制執行的雙重壓力時,冷靜蒐證與尋求正規法律救濟是第一要務。
請先妥善整理借據、借款契約、本票、不動產抵押設定文件,以及銀行存摺的實際入帳與歷次還款明細。務必製作詳細的時間表,逐筆記下借款、被預扣的款項、付款的日期與收款人,避免在法庭上只能提出名義利率。同時,應保留與金主或仲介的完整對話紀錄(包含前後文與原始檔),讓調查機關能精準核對當事人、時間及收費約定。
若確有涉嫌犯罪,可向警方報案或向地檢署提出刑事告訴。在民事部分,則需依案件評估提起「確認債權不存在之訴」、「返還不當得利」或「債務人異議之訴」。
必須特別注意:單純提出刑事告訴,並不會自動停止民事的強制執行程序!
如果已經收到法院的強制執行或拍賣文件,應立即確認法定的救濟期限,並依法具狀聲請「停止執行」;至於是否准許停止執行以及是否需要提供擔保金,將由法院依法審查裁定。如有民間借貸、重利糾紛或房屋遭設定抵押的爭議,建議攜帶上述完整資料,安排專業律師進行現場或視訊諮詢,先行核對債務金額與法定程序,再制定最精準的訴訟防禦策略。
#更多文章請搜尋《天秤座法律網》
#加LINE或致電了解免費諮詢
#台中地區不定期&現場免費法律諮詢
#天秤座法律事務所為您服務
#台中律師