取得執行名義後,債權人如何聲請執行債務人的保單?本文整理保單查詢、扣押與解約換價流程,說明解約金豁免門檻、不得執行的保險債權,以及家屬行使保單介入權的條件,掌握保單強制執行的程序與限制。
取得執行名義後,債權人可以聲請法院調查、扣押及換價債務人的保單權利,但須先確認權利歸屬,並排除依法不得執行的保險債權。
Q1:執行保單,究竟執行什麼?
主要是債務人以「要保人」身分,對保險公司享有的解約金等財產權,金額並非保單記載的保額。債務人僅為被保險人或受益人,不能據此逕行終止他人為要保人的契約、執行解約金。
Q2:法院可以終止債務人的壽險契約嗎?
可以。
最高法院108年度台抗大字第897號民事大法庭裁定認為,法院於必要時,得以執行命令終止債務人為要保人的壽險契約,取得解約金清償債務。但法院仍應給予當事人陳述意見的機會,審查執行必要性及相關保障。
Q3:哪些保險債權不得執行?
|
類型 |
依法保護的範圍 |
|
健康險、傷害險 |
主契約的解約金債權。 |
|
小額壽險、年金險 |
各有效契約解約金未逾法定門檻者,其主契約及附約的解約金債權。 |
|
小額終老保險 |
符合主管機關公告條件的契約解約金債權。 |
|
特定年金給付 |
受益人非要保人者,在年金給付期間的年金給付債權。 |
即使壽險主契約可以執行,健康、傷害附約及其他依法受保護的附約,仍不得隨同終止。
Q4:小額保單的豁免門檻如何計算?
採全國單一標準,計算方式為:當年度各地每月最低生活費最高數額 × 1.2 × 6個月。115年約為 149,357元,計算式為20,744 × 1.2 × 6,(元以下四捨五入);按各有效契約分別判斷。超過門檻者,執行時不必先扣除上述豁免額,但仍須審查債務人及共同生活親屬的必要生活保障。
Q5:家屬能付錢保住保單嗎?
可以依法行使「介入權」。
有資格者包括:
對被保險人有保險利益者。
要保人具名指定的受益人。
要保人或被保險人的配偶、父母、子女。
符合資格者須取得要保人及被保險人書面同意,向執行機關或指定人支付相當於預計解約金的款項,再以書面通知保險公司,變更為新要保人。上述程序須在保險事故發生前、法定三個月期間內完成;扣押情形自扣押命令送達保險公司翌日起算。
Q6:不知道債務人投保哪家,如何查詢?
持執行名義及所需證明文件聲請強制執行,請法院調查投保資料,例如函詢壽險公會,再向保險公司確認要保人、險種及解約金。不明執行標的所在地時,可向債務人住、居所地法院聲請。
Q7:查到保單,就能領取解約金嗎?
法院須先排除不得執行的債權,再就可執行部分核發扣押命令,禁止債務人在扣押範圍內收取、處分,並禁止保險公司向其清償。扣押本身不等於解約或受償。
Q8:何時可以終止契約、取得款項?
壽險、年金險解約金債權扣押滿三個月,且無人依法完成介入、無豁免執行情形,法院審酌當事人意見及執行必要性後,得核發終止契約命令,再命保險公司支付解約金,依法清償或分配。
具體案例說明
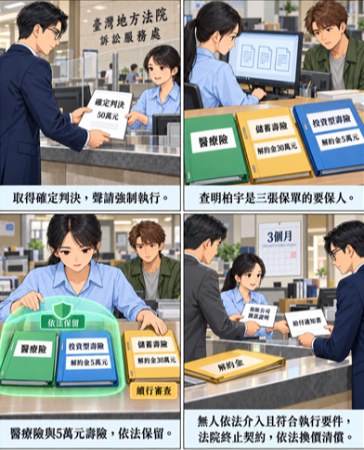
陳柏宇積欠林承翰50萬元。承翰取得確定判決後,聲請強制執行,法院查得柏宇是下列三張保單的要保人。
Q:三張保單都能解約還債嗎?
|
保單種類與解約金 |
執行判斷 |
|
醫療險(健康險主契約) |
解約金債權依法不得扣押或強制執行。 |
|
儲蓄型終身壽險,解約金30萬元 |
超過小額豁免門檻,仍須審查必要生活保障及終止契約的必要性。 |
|
投資型壽險,解約金5萬元 |
未逾小額豁免門檻,解約金債權不得執行。 |
因此,法院須逐張判斷,不能因債務尚未清償,就將三張保單一併解約。
Q:30萬元壽險接下來如何處理?
法院先扣押可執行的解約金債權。扣押滿三個月,無人依法完成介入,且確認符合執行要件後,才可命終止契約,將解約金用於清償。假設最終可供承翰受償的款項為30萬元,僅以本金計算,50萬元扣抵後,仍有20萬元本金未清償。(此為簡化計算,暫不計利息、費用及其他分配因素。)
Q:家屬希望保住這張保單,怎麼辦?
若柏宇的母親取得柏宇及被保險人書面同意,在保險事故發生前、法定三個月期間內,向執行法院支付相當於預計解約金的款項,並以書面通知保險公司變更為新要保人,即可依法行使介入權。若預計解約金仍為30萬元,即以30萬元辦理介入,讓保單延續;支付的款項則供法院依法清償或分配。
#更多文章請搜尋《天秤座法律網》
#加LINE或致電了解免費諮詢
#台中地區不定期&現場免費法律諮詢
#天秤座法律事務所為您服務
#台中律師